
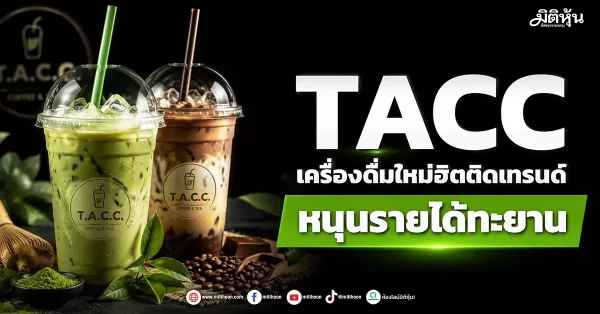
มิติหุ้น – TACC หรือ บมจ.ที.เอ.ซี. คอนซูเมอร์ โดย บล.โกลเบล็ก ระบุว่า TACC มีแนวโน้มผลประกอบการไตรมาส 2/2569 เติบโตได้ดีทั้ง YoY และ QoQ โดยได้รับแรงหนุนจากการขยายสาขาต่อเนื่องของร้าน 7-Eleven และร้านกาแฟพันธุ์ไทย ประกอบกับกระแสตอบรับที่ดีจากผลิตภัณฑ์ใหม่ และนำเมนู “อัญชันน้ำผึ้งมะนาว” กลับมาอีกครั้ง จึงได้ปรับเพิ่มประมาณการกำไรสุทธิปี 2569 ขึ้น 6% สู่ระดับ 364 ล้านบาท หรือเติบโต 22% YoY พร้อมคงคำแนะนำ “ซื้อเมื่ออ่อนตัว” และขยับราคาเหมาะสมขึ้นเป็น 6.60 บาท
กูรูเคาะเป้า 7.40 บ. ปันผลเด่น
ด้าน บล.หยวนต้า (ประเทศไทย) ระบุว่า คาดกำไรปกติเบื้องต้นในไตรมาส 2/2569 จะทำสถิติ New High ต่อเนื่อง หนุนจากยอดขายช่วงฤดูร้อนและการขยายสาขาของคู่ค้าหลัก โดยหุ้น TACC ซื้อขายบน PER ปี 2569 เพียง 9.6 เท่า ซึ่งต่ำกว่าค่าเฉลี่ยของกลุ่มเครื่องดื่มที่ 14.0 เท่า จึงประเมินกำไรปกติทั้งปี 2569 ที่ 369 ล้านบาท เติบโต 16.2% YoY และให้ราคาเหมาะสม ณ สิ้นปี 2569 ที่ 7.40 บาท นอกจากนี้ยังคาดการณ์เงินปันผลที่ 0.49 บาทต่อหุ้น คิดเป็นอัตราผลตอบแทนจากเงินปันผลสูงถึง 8.4% ซึ่งสูงที่สุดในกลุ่มอุตสาหกรรมเดียวกัน พร้อมมองเป็นหุ้นที่ได้รับ Sentiment 9เชิงบวกจากเทศกาลฟุตบอลโลก จึงแนะนำ “ซื้อ” ลงทุนระยะยาว
ผลงานรอสะท้อนราคาหุ้น
ทั้งนี้ นักวิเคราะห์ เปิดเผยว่า จากปัจจัยทั้งหมด ผลงานรอสะท้อน ตลาดยังคงมองเป็นหุ้นบริโภคในประเทศทั่วไป แต่บริษัทมี กระแสเงินสดจากการดำเนินงานแข็งแกร่งมาก ไม่มีหนี้สินที่มีดอกเบี้ย และจ่ายปันผลสูงสม่ำเสมอ (~5-6%) หากการบริโภคและการท่องเที่ยวฟื้นตัวชัดเจน รายได้จากโถกดจะปรับขึ้นตามปริมาณสัญจรในร้านสะดวกซื้อทันที
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon