
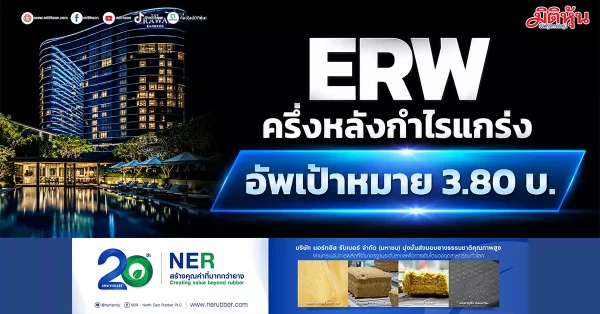
มิติหุ้น – ERW หรือ บมจ. ดิ เอราวัณ กรุ๊ป โดย บล.เคจีไอ (ประเทศไทย) ระบุว่า คาดการเติบโตต่อเนื่องใน 2H69 จากยอดจองห้องพักใน ก.ค. 69 ยังคงเติบโตเป็นเลขกลางหลักเดียวYoY และก็ดีขึ้น MoM ต่อเนื่องด้วยหนุนหลักจากการปรับเพิ่มอัตราค่าห้องพัก(ADR) ขณะที่ occupancy rate ยังคงแข็งแกร่งที่ 75–76% การที่ ADR ดีขึ้นคาดว่าจะนําโดยกลุ่มโรงแรม 5 ดาวหลัง The Naka Island กลับมาเปิดให้บริการหลังรีโนเวท (3Q–4Q68)
ขณะที่กลุ่มโรงแรมระดับกลาง-ประหยัดจะได้อานิสงส์จากจํานวนนักท่องเที่ยวเพิ่มขึ้นต่อเนื่อง นอกจากนี้งาน MICE ขนาดใหญ่และคอนเสิร์ตระดับนานาชาติที่กําหนดจัดขึ้นช่วง Q4 ปี69 จะเป็นอีกปัจจัยหนุนเพิ่ม occupancy และ RevPAR ส่งผลให้กําไรเติบโตแข็งแกร่งขึ้นทั้ง HoH และ YoY คงประมาณการกําไรหากกําไร Q2ปี69 เป็นตามคาด กําไรหลัก 1H69F จะอยู่ที่473 ล้านบาท(+16% YoY) คิดเป็น 49% ของประมาณการกําไรทั้งปี 69 ของเราที่ 967 ล้านบาท(+15% YoY)
ดังนั้นจึงคงประมาณการกําไรปี 69 โดยคาดว่ากําไร Q3–Q4 ปี 69 ก็จะเติบโตต่อเนื่องทั้ง QoQ และ YoY คงคําแนะนํา“ซื้อ” ERW และได้ขยับราคาเป้าหมายใหม่ไปเป็นสิ้นปี 70 ที่3.80 บาท(จากเดิม3.40 บาท) อิงจากEV/EBITDA ปี 70F ที่9x ซึ่งสะท้อนมุมมองที่คาดว่ากําไรของบริษัทจะคงเติบโตต่อเนื่อง
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon