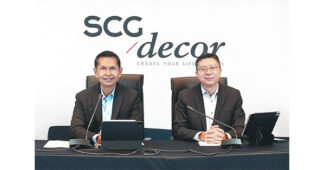
มิติหุ้น – SCGD โชว์กำไรเติบโต 163% ในไตรมาส 3 เวียดนามโตจากกระเบื้องเกลซ พอร์ซเลน ตอบโจทย์ลูกค้า ไทยรุกสินค้าใหม่ โฟกัส SPC-Smart Toilet มั่นใจกำไรปี 2569 โตกว่าปีก่อน พร้อมเดินหน้าสู่ EBITDA 3,500 ล้านบาท ในปี 2571
SCGD เผยผลประกอบการไตรมาส 3 ของปี 2569 กำไร 308 ล้านบาท เป็นกำไรที่ไม่รวมรายการที่ไม่ใช่เงินสด จากยอดขายต่างประเทศโตต่อเนื่อง ปริมาณการขายจากกระเบื้องเกลซ พอร์ซเลนที่เวียดนามที่โต 32% ทั้งขายในประเทศและส่งออก พร้อมเดินแผนเชิงรุก เร่งขยายธุรกิจ สู่กลุ่มสินค้าใหม่ (New Product Lines) ในไทยอาทิ SPC-Smart Toilet ควบคู่การรวมฐานผลิตเพื่อเพิ่มประสิทธิภาพและบริหารต้นทุน เวียดนามลงทุนขยายกำลังการผลิตกระเบื้องเกลซพอร์ซเลน มั่นใจกำไรปี 2569 โตกว่าปีก่อน พร้อมเดินหน้าสู่เป้า EBITDA 3,500 ล้านบาท ในปี 2571
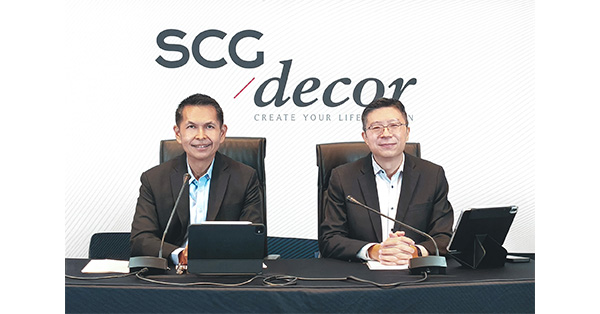
นายนำพล มลิชัย ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ บริษัท เอสซีจี เดคคอร์ จำกัด (มหาชน) หรือ SCG Decor (SCGD) ผู้นำธุรกิจวัสดุตกแต่งพื้นผิวและสุขภัณฑ์ในภูมิภาคอาเซียน กล่าวว่า “ผลการดำเนินงานไตรมาส 3 บริษัทมี Adjusted Profit ที่ 308 ล้านบาท เพิ่มขึ้น 163% เทียบไตรมาสก่อน จากยอดขายรวม 5,638 ล้านบาท โตขึ้น 5% เทียบไตรมาสก่อน
ปัจจัยหลักมาจากผลการดำเนินงานที่เติบโตในทุกตลาดต่างประเทศ โดยเฉพาะเวียดนามซึ่งได้รับแรงหนุนจากความต้องการด้านวัสดุก่อสร้างในประเทศที่เพิ่มขึ้น ส่งผลให้ PRIME มีปริมาณการขายกระเบื้องเกลซพอร์ซเลนเติบโตต่อเนื่อง ควบคู่กับความสามารถในการส่งออกจากต้นทุนที่ PRIME ที่แข่งขันได้ตามกลยุทธ์ Regional Optimization พร้อมกับลดภาระดอกเบี้ยเฉลี่ย (cost of Debt) ผ่านการปรับโครงสร้างแหล่งเงินทุน
ขณะที่ 9 เดือนของปี 2569 มี Adjusted Profit อยู่ที่ 657 ล้านบาท ลดลง 8% และมี Adjusted Cash EBITDA อยู่ที่ 2,217 ล้านบาท ลดลงร้อยละ 10 จากตลาดเมืองไทยที่ชะลอตัว และในไตรมาสที่ 2 ปี 2569 มีการบันทึกรายการที่ไม่เกิดขึ้นเป็นประจำและเป็นรายการเงินสด ที่เกิดจากการปรับโครงสร้างธุรกิจ (Business restructuring expenses) และการตัดจำหน่ายสินทรัพย์ (Asset write-off) จากโครงการ Plant Consolidation หากไม่รวมรายการดังกล่าว จะมีกำไร 808 ล้านบาท และมี EBITDA ที่ 2,405 ล้านบาท”
นายสิทธิชัย สุขกิจประเสริฐ ประธานเจ้าหน้าที่สายงานการเงิน SCGD กล่าวว่า “SCGD เดินหน้าเชิงรุกปรับกลยุทธ์ เร่งขยายกำลังผลิตเวียดนามรับดีมานด์โตต่อเนื่อง พร้อมปรับแผนเชิงรุกในไทยรับตลาดชะลอตัว
สู้ราคาพลังงานผันผวน ผ่าน 2 แนวทางหลัก ดังนี้
- เร่งขยายกำลังการผลิตกระเบื้องเกลซพอร์ซเลนในเวียดนามเพิ่ม 13 ล้านตารางเมตรต่อปี และคาดว่าจะเริ่มเดินเครื่องภายในครึ่งแรกของปี 2570 หลังความต้องการสินค้ายังคงเติบโตอย่างแข็งแกร่งทั้งในตลาดภายในประเทศและตลาดส่งออก โดยเฉพาะฟิลิปปินส์ มาเลเซีย และตลาดศักยภาพอื่นๆ ส่งผลให้โรงงาน PRIME
เดินการผลิตเต็มกำลังในช่วงไตรมาส 3 ที่ผ่านมา สะท้อนศักยภาพการเติบโตของธุรกิจในระยะต่อไป - ปรับแผนเชิงรุกในไทยรับตลาดชะลอตัว เพิ่มประสิทธิภาพการผลิต และรุกสินค้าใหม่
2.1 รวมสายการผลิตกระเบื้องเซรามิกในไทย เพิ่มประสิทธิภาพและความสามารถในการแข่งขันกับสินค้านำเข้า (Profitability from ASEAN Consolidation) อยู่ระหว่างการติดตั้งเครื่องจักรหลักของสายการผลิตใหม่ เพื่อรองรับการผลิตกระเบื้องเกลซ พอร์ซเลนขนาดใหญ่ (Big-size Glazed Porcelain) เพิ่มขีดความสามารถในการแข่งขันกับสินค้านำเข้าจากต่างประเทศ
2.2 ขยายกลุ่มสินค้าใหม่ (New Product Lines) ได้แก่ สินค้า Stone Plastic Composite (SPC) สินค้า Smart วัสดุตกแต่งพื้นผิวอื่นๆ และปูนกาวยาแนว โดย 9 เดือนแรกของปี 2569 มีรายได้จากสินค้าใหม่เติบโต 29% เทียบปีก่อน ด้านสินค้า Stone Plastic Composite (SPC) มีปริมาณการขายเติบโต 24% เทียบปีก่อน และมีอัตราการใช้กำลังการผลิตสูงถึง 85% ของกำลังการผลิตปัจจุบัน ส่งผลให้เดินหน้าลงทุนสายการผลิต SPC แห่งที่ 2 โดยเพิ่มกำลังการผลิตจาก 1.44 เป็น 2.88 ล้านตารางเมตรต่อปี จะแล้วเสร็จภายในไตรมาส 2 ปี 2570 ขณะที่ สินค้ากลุ่ม Smart มีปริมาณการขายเติบโต 13% เทียบปีก่อน พร้อมเดินหน้าขยายพอร์ตสินค้า Smart toilet หลายระดับราคา อาทิ SENSIS และ KLIRR รับตลาดสุขภัณฑ์อัจฉริยะเติบโต พร้อมตั้งฐานการผลิตสุขภัณฑ์อัจฉริยะระดับโลกจากจีน (AXENT) ตั้งเป้าเริ่มดำเนินการเชิงพาณิชย์ไตรมาส 2 ปี 2570 เพื่อเพิ่มประสิทธิภาพด้านต้นทุนและรองรับการเติบโตของตลาดในอนาคต
อย่างไรก็ตาม SCGD มั่นใจกำไรทั้งปี 2569 (ไม่รวมค่าใช้จ่ายที่ไม่เกิดขึ้นเป็นประจำ) เติบโตจากปีก่อน
ปัจจัยหลักจากยอดขายในเวียดนามที่คาดว่าจะเติบโตต่อเนื่องในช่วงฤดูกาลขายสูงสุด (Peak Season) ในไตรมาส 4 รวมถึงการเร่งเบิกจ่ายงบประมาณภาครัฐ และความต้องการที่เพิ่มขึ้นในช่วงปลายปีของตลาดฟิลิปปินส์และอินโดนีเซีย รวมถึงความต้องการปรับปรุงซ่อมแซมบ้านหลังน้ำท่วมในประเทศไทย”
“นอกจากนี้ สามารถบริหารเสถียรภาพทางการเงินได้อย่างแข็งแกร่ง เห็นได้ชัดจากความสามารถในการลดภาระดอกเบี้ยเฉลี่ย (cost of Debt) ณ ไตรมาสที่ 3 จากร้อยละ 2.4 เป็นร้อยละ 1.7 ผ่านการปรับโครงสร้างแหล่งเงินทุน (Refinancing) ณ สิ้นไตรมาส 3 ซึ่งเป็นปัจจัยหนึ่งที่สนับสนุนการเติบโตของกำไรในไตรมาสนี้ อีกทั้ง ยังคงมีฐานะทางการเงินที่แข็งแกร่ง โดยมีเงินสดและรายการเทียบเท่าเงินสด 8,345 ล้านบาท อัตราส่วนหนี้สินสุทธิต่อ Adjusted EBITDA อยู่ที่ 1.2 เท่า และอัตราส่วนหนี้สินสุทธิต่อส่วนของผู้ถือหุ้นอยู่ที่ 0.2 เท่า ช่วยรักษาความยืดหยุ่นทางการเงินและรองรับการลงทุนตามแผนธุรกิจในระยะยาว มั่นใจว่า สามารถเดินหน้าได้ตามแผนระยะสั้น ที่วางเป้า EBITDA 3,500 ล้านบาท ในปี 2571 ได้สำเร็จ” นายสิทธิชัย กล่าวทิ้งท้าย
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon