มิติหุ้น – TISCO ESU ชี้โลกยุค De-globalization กำลังเปลี่ยนภาพเงินเฟ้อโลกระยะยาว หลังต้นทุนการผลิต พลังงาน และห่วงโซ่อุปทานมีแนวโน้มสูงขึ้นต่อเนื่อง ขณะที่ความขัดแย้งทางภูมิรัฐศาสตร์ยังคุกรุ่น คาดเงินเฟ้อสหรัฐฯ ระยะยาวมีโอกาสอยู่สูงเกินกว่าระดับ 2% และกลายเป็นระดับปกติใหม่ของเศรษฐกิจโลก สะท้อนจาก Bond Yield ที่พุ่งทะลุ 5% ครั้งแรกในรอบสองทศวรรษ แนะลงทุนพันธบัตรรัฐบาลสหรัฐฯ อายุ 2-5 ปี รับโอกาสจากระดับผลตอบแทนที่ยังอยู่ในเกณฑ์น่าสนใจ
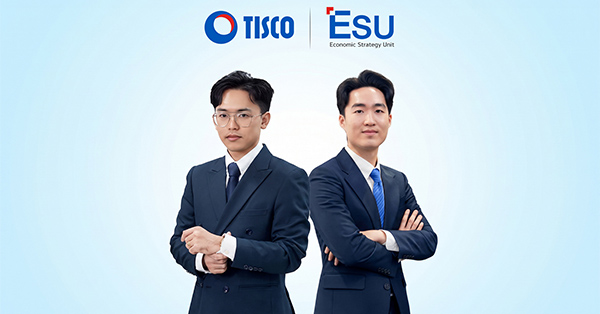
นายธนโชติ ภูธนกิจ ผู้ช่วยนักวิจัย (Mr. Thanachote Phootanakit, Research Assistant, TISCO Economic Strategy Unit : TISCO ESU) เปิดเผยว่า เศรษฐกิจโลกกำลังอยู่ในจุดเปลี่ยนสำคัญจากยุคโลกาภิวัตน์ (Globalization) ที่ขับเคลื่อนด้วยการค้าเสรี การย้ายฐานการผลิต และการแสวงหาต้นทุนที่ต่ำที่สุด สู่ยุคอโลกาภิวัฒน์ (De-globalization) ซึ่งหลายประเทศให้ความสำคัญกับความมั่นคงทางเศรษฐกิจ ความปลอดภัยของห่วงโซ่อุปทาน และการพึ่งพาตนเองมากขึ้น
ทั้งนี้ TISCO ESU ประเมินว่า การเปลี่ยนแปลงเชิงโครงสร้างดังกล่าว ส่งผลให้อัตราเงินเฟ้อในระยะยาวของสหรัฐฯ อาจไม่สามารถกลับสู่ระดับเป้าหมาย 2% ของธนาคารกลางสหรัฐฯ (เฟด) ได้ง่ายเช่นในอดีต และมีโอกาสเคลื่อนไหวสูงเกินกว่าระดับ 2% ในระยะยาว ซึ่งอาจถือเป็นระดับปกติใหม่ หรือ New Normal ของเศรษฐกิจโลกในอนาคต
“โลกกำลังเปลี่ยนจากยุคที่ให้ความสำคัญกับต้นทุนต่ำ สู่ยุคที่ให้ความสำคัญกับความมั่นคงทางเศรษฐกิจมากขึ้น ท่ามกลางความตึงเครียดด้านภูมิรัฐศาสตร์ที่เพิ่มขึ้นในหลายภูมิภาค ส่งผลให้หลายประเทศหันมากระจายความเสี่ยงของห่วงโซ่อุปทานและย้ายฐานการผลิตกลับประเทศ ปัจจัยเชิงโครงสร้างที่เคยช่วยกดต้นทุนสินค้าและบริการมาตลอดหลายทศวรรษเริ่มอ่อนกำลังลง ขณะที่ต้นทุนการผลิต พลังงาน และการขนส่งมีแนวโน้มสูงขึ้น ล้วนผลักดันให้เงินเฟ้อในระยะยาวมีแนวโน้มทรงตัวในระดับสูงกว่าที่ตลาดเคยคุ้นชิน”
นายธนธัช ศรีสวัสดิ์ หัวหน้าฝ่ายกลยุทธ์การลงทุน ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ (Mr. Thanathat Srisawast, Head of Strategy, TISCO Economic Strategy Unit : TISCO ESU) เปิดเผยว่า แม้ตลาดการเงินคาดการณ์ว่าเงินเฟ้อสหรัฐฯ จะทรงตัวอยู่ที่ 2.3-2.4% จากตัวชี้วัด Breakeven Inflation แต่ตัวเลขดังกล่าวอาจยังไม่สะท้อนความกังวลด้านเงินเฟ้อทั้งหมด เนื่องจากตลาดพันธบัตรชดเชยเงินเฟ้อ (TIPS) มีสภาพคล่องต่ำกว่าตลาดพันธบัตรรัฐบาลทั่วไป และอาจมี Liquidity Premium แฝงอยู่
“งานศึกษาของ Kim, Walsh และ Wei จากเฟด ชี้ให้เห็นว่า การที่ตลาดพันธบัตรชดเชยเงินเฟ้อ (TIPS) มีขนาดเล็กและมีสภาพคล่องน้อยกว่าตลาดพันธบัตรรัฐบาลทั่วไปมาก อาจส่งผลให้ Breakeven Inflation ที่สังเกตได้จากตลาดอาจต่ำกว่าระดับที่ควรจะเป็น โดยหากปรับผลกระทบด้านสภาพคล่องดังกล่าวออก จะพบว่าความคาดหวังเงินเฟ้อระยะยาว 10 ปีขยับขึ้นมาใกล้ 3% ซึ่งเป็นระดับสูงที่สุดนับตั้งแต่ปี 2551 จึงอาจตีความได้ว่า Bond yield ปัจจุบันที่ประมาณ 5% ได้สะท้อนความคาดหวังเงินเฟ้อยุค New Normal ที่ยืดเยื้อไปพอสมควรแล้ว”
สำหรับกลยุทธ์การลงทุน TISCO ESU ยังคงให้น้ำหนักการลงทุนในพันธบัตรรัฐบาลสหรัฐฯ อายุ 2-5 ปี มากกว่าพันธบัตรระยะยาว จากผลตอบแทนจากดอกเบี้ย (Running Yield) ที่อยู่ในระดับที่น่าสนใจ ขณะที่มีความอ่อนไหวต่อการเปลี่ยนแปลงของ Bond Yield ต่ำกว่าพันธบัตรอายุยาว (Long-Duration Bond) จึงช่วยจำกัดความเสี่ยงจากการปรับขึ้นของอัตราผลตอบแทนพันธบัตรได้ดีกว่า ท่ามกลางความไม่แน่นอนของเงินเฟ้อ สถานการณ์ภูมิรัฐศาสตร์ และทิศทางนโยบายการเงินของเฟดในระยะข้างหน้า
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon