มิติหุ้น – AOT หรือ บมจ.ท่าอากาศยานไทย โดย บล.ฟินันเซีย ไซรัส ระบุว่า แนะนำ “ซื้อ” ราคาเป้าหมาย 63.50 บาท
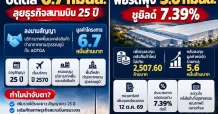
– ประกาศกำไรปกติ Q2/69 ที่ 5.76 พันลบ. +22% q-q, +11% y-y ดีกว่าคาด 9% หนุนจาก Operating Margin ที่สูงกว่าคาด ขณะที่ดอกเบี้ยจ่ายลดลงจากปีก่อน ส่วนรายได้เติบโตแกร่งจาก Peak Season ของการท่องเที่ยวและจำนวนนักท่องเที่ยวต่างชาติที่เพิ่มขึ้น
– ส่วนแนวโน้มกำไร Q3/69 คาดชะลอตัวตามปัจจัยฤดูกาลและผลกระทบของสงครามในตะวันออกกลางที่กระทบภาคการบิน แต่คาดว่าจะกลับมาฟื้นตัวใน Q4/69 หนุนจากการปรับขึ้น PSC เต็มไตรมาส มอง AOT จะเป็นหุ้นที่ได้ประโยชน์จาก Fund Flow ที่ไหลเข้า
– ฝ่ายวิจัยประเมินเทคนิคที่แนวรับ 52//50.50 บาท แนวต้าน 55-55.75 บาท
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon