
















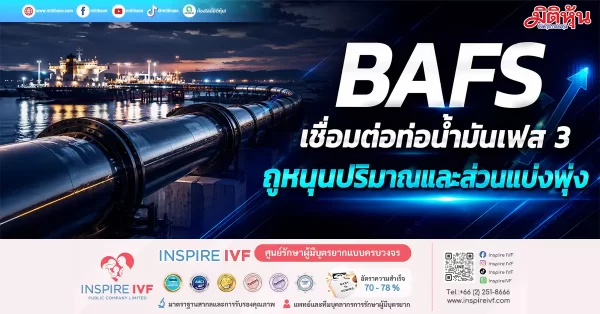
มิติหุ้น – BAFS หรือ บมจ. บริการเชื้อเพลิงการบินกรุงเทพ โดยบล.หยวนต้า (ประเทศไทย) ระบุว่า โครงการท่อขนส่งน้ำมันภาคเหนือ (NBPT) เป็นเมกะโปรเจ็กต์ที่ BAFS ลงทุนเพื่อยกระดับความมั่นคงด้านพลังงานของประเทศเดิมยังไม่ผ่านจุดคุ้มทุนแต่จะมีจุดเปลี่ยนสำคัญจากการ COD ส่วนต่อขยายเฟส 3 ในช่วงต้นปี 70 ซึ่งจะเชื่อมต่อเครือข่ายท่อโดยตรงเข้ากับโรงกลั่นฝั่งตะวันออกการเข้าถึงแหล่งน้ำมันได้มากขึ้น
คาดจะช่วยเพิ่มปริมาณขนส่งน้ำมันผ่านท่อและ Market Share ในตลาดภาคเหนืออย่างมีนัยสำคัญด้วยต้นทุนโลจิสติกส์ที่ต่ำกว่ารถบรรทุกน้ำมัน และผลักดันการ Tunaround ของโครงการโดยคาดปริมาณขนส่งน้ำมันที่ 1.95 พันล้านลิตร เพิ่มขึ้น 44% YoY หลังโครงการเปิดทั้งเครือข่ายในปี 70 ซึ่งยังอนุรักษ์นิยมกว่า17% เมื่อเทียบกับเป้าหมายของ BAFS
มองแนวโน้มกำไรของ BAFS จะเข้าสู่ช่วงการเติบโตYoY หลังผ่านช่วงลงทุนหนักโดยคาดกำไรปกติเติบโต 19% CAGR ในช่วงปี 69-71 ที่298 ลบ. (+19% YoY), 365ลบ. (+22% YoY) และ 418ลบ. (+15% YoY) ตามลำดับหนุนจาก 1. Operating Leverage ในธุรกิจบริการเติมน้ำมันอากาศยานและท่อขนส่งน้ำมันที่ค่าใช้จ่ายส่วนใหญ่เป็นต้นทุนคงที่ 2.การทยอยชำระหนี้และ Rollover หุ้นกู้ด้วยอัตราดอกเบี้ยที่ลดลง และ 3. ภาษีจ่ายที่ลดลงสอดคล้องกับผลประกอบการของบริษัทย่อยที่ฟื้นตัว และขาดทุนด้อยค่า Deferred Tax ของโครงการ NBPT ที่น้อยลง เริ่มต้นคำแนะนำ“ซื้อ” ด้วยราคาเหมาะสมกลางปี 70 ที่ 14.00 บาท
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon