
















มิติหุ้น – CBG หรือ บมจ.คาราบาวกรุ๊ป โดย บล.แลนด์ แอนด์ เฮ้าส์ ระบุว่า CBG ยังได้เปรียบจากโมเดล ธุรกิจครบวงจรและกลยุทธ์ตรึงราคาขายปลีก 10 บาท ซึ่งช่วยขยายส่วนแบ่งตลาดในประเทศได้ต่อเนื่อง ท่ามกลางภาวะตลาดที่ยังท้าทาย ขณะเดียวกัน ธุรกิจรับจ้างจัดจำหน่าย โดยเฉพาะสุราข้าวหอม ยังเติบโต แข็งแกร่งราว 20-30% ต่อปี และคาดว่าจะขึ้นมาเป็นธุรกิจหลักในอนาคตอันใกล้
เครื่องดื่มOEMกระแสแรง
“Loveza”เล็งเพิ่มช่องทางขาย
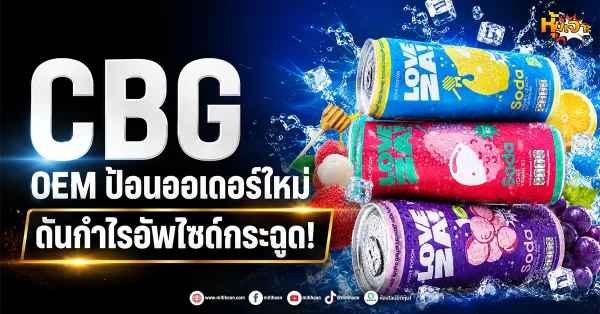
ส่วนธุรกิจ OEM เริ่มมี upside จากลูกค้าใหม่แบรนด์ “Loveza” ซึ่งได้รับการตอบรับดี โดยมียอดขายเดือน เม.ย. ราว 1 ล้าน กระป๋อง และมีแผนขยายช่องทางจาก CJ Mall ไปยัง 7-Eleven, Makro และ Lotus’s ซึ่งคาดว่าจะเป็นแรง หนุนต่อรายได้ในช่วงที่เหลือของปี พร้อมคาดกำไรปกติปี 69 ที่ 2,750 ลบ. แนะนำ “ซื้อ” เคาะเป้า 58.74 บ./หุ้น อิง PE ที่ 18.43 เท่า คาดเงินปันผลปี 69 ที่ 1.30 บาทต่อหุ้น คิดเป็น Dividend Yield ราว 3%
ธุรกิจในUKทำกำไร
ขณะที่ บล.หยวนต้า (ประเทศไทย) ระบุว่า คาดกำไร Q2/69 จะฟื้นตัว QoQ พร้อมประเมินเบื้องต้นที่ 630-650 ลบ. คาดปัจจัยบวกต่อราคาหุ้นมี Upside ทั้งจากโครงการคนละครึ่งพลัสเฟสใหม่ หากได้รับการอนุมัติจากรัฐบาลจะเป็นปัจจัยหนุนต่อหุ้นกลุ่มเครื่องดื่ม ขณะที่ปัจจัยหนุนกำไรปี 70 คือ ธุรกิจใน UK เริ่มกลับมามีกำไร การเริ่มรับรู้รายได้จากอัฟกานิสถาน ยังไม่รวมปัจจัยบวก ได้แก่ การเริ่มจำหน่ายหัวเชื้อไปจีน และขยายกำลังผลิตในพม่า เคาะต้านแรก 54 บ./หุ้น
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon