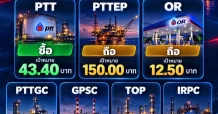

















มิติหุ้น – PTT หรือ บมจ.ปตท. โดย บล.เอเซีย พลัส ระบุว่า ฝ่ายวิจัยไดปรับมูลค่าพื้นฐานสิ้นปี 2570 ใหม่ที่ 48 บาทต่อหุ้น ตามการปรับมูลค่าพื้นฐานของ บริษัทลูกๆไปก่อนหน้านี้ โดยภาพใหญ่ยังคงชอบ PTT จากการเป็น Holding Company ที่มี การ Diversified ธุรกิจ สร้างทําไรได้มีเสถียรภาพท่ามกลางความผันผวนที่เกิดขึ้นในระดับที่ดี
นอกจากนี้ยังมีปันผลสูงจูงใจ Dividend Yield ต่อปีราว 5-6% โดยคาด 1469 จะจ่ายปันผลขึ้นค่าราว 1.1 บาทต่อหุ้น คิดเป็น Yield ครึ่งปีที่ 2.8% แต่หากงบอยู่ในระดับที่ดีได้ต่อเนื่อง คาด 2469 มีโอกาสจ่ายปันผลสูงในอัตราสูงขึ้น หรือลุ้นปันผลพิเศษได้เช่นในปี 2568 ที่ผ่านมา อีก ทั้งหากพิจารณาหุ้นในปัจจุบันยัง laggard ลูกในกลุ่มฯอยู่มาก จึงแนะนำหาจังหวะซื้อสะสม
เบื้องต้นยังคงประมาณเดิม โดยคาด แนวโน้ม ผลการดำเนินงาน Q3/69 อาจเห็นการปรับตัวลดลง QoQ จากการปรับตัวลงของราคา ปิโตรเลียมเป็นหลัก ภายใต้สมมติฐานสงครามคลี่คลายกลับสู่ภาวะปกติ ซึ่งจะทำให้ราคา ปิโตรเลียมรวมถึงราคาปิโตรเคมีในตลาดโลกค่อยๆปรับตัวลดลงสะท้อน demand และ supply ที่แท้จริง รวมถึงในส่วนคาดปริมาณขายปิโตรเลียมของทั้ง PTT และ PTTEP จะลดลง QoQ เนื่องจากเป็นช่องการหยุด maintenance หลายโครงการ และเข้าสู่ช่วงปิดซ่อมบำรุงโรงแยกก๊าซ ที่ 6 ราว 26 วัน อย่างไรก็ตามภายใต้ประมาณการปัจจุบัน ฝ่ายวิจัยกำหนดสมมติฐานราคา น้ำมันดิบอ้างอิงดูไบในปี 2560 เท่ากับ 80 เหรียญฯต่อบาร์เรล และตั้งแต่ปี 2570 ที่ 75 เหรียญ ฯ ซึ่งตัวแปรสำคัญยังอยู่ที่สถานการณ์สงครามที่เกิดขึ้นอาจทำให้สมมติฐานเปลี่ยนแปลงได้
ขณะที่ PTT รายงานกำไรสุทธิ Q2/69 เท่ากับ 5.3 หมื่นล้านบาท เพิ่มขึ้น 104.1% qoq ดีกว่าตลาดคาด หนุนมาจากทั้งกำไรจากการดำเนินงานปกติเติบโตต่อเนื่อง 4.9%qoq และรายการพิเศษสุทธิ แล้วในงวดนี้เป็นค่าใช้จ่ายรวมลดลงมาอยู่ที่ 1.3 หมื่นล้านบาท จาก 3.6 หมื่นล้านบาท ในงวด ก่อนหน้า โดยในส่วนของรายการพิเศษรับผลบวกจาดบันทึกกลับเป็นทําไรจาก Commodity Hedging 8.5 พันล้านบาท จากขาดทุนฯ 7.0 หมื่นล้านบาท ถึงแม้จะมีบันทึกกลับเป็นขาดทุนส ต๊อกน้ำมันฯ 2.2 หมื่นล้านบาท จากทําไรฯ 4.6 หมื่นล้านบาท ในงวดก่อนหน้า ประกอบในงวดนี้ บันทึกทําไร Fx&Derivatives เพิ่มขึ้นมาอยู่ที่ 2.7 พันล้านบาท จาก 19 ล้านบาท
และหากมาพิจารณาเฉพาะในส่วนของกำไรปกติ Q2/68 พบว่าเพิ่มขึ้น 4.9%qoq มาอยู่ที่ 6.6 หมื่นล้านบาท เป็นผลหลักมาจากบริษัทลูก E&P ของ PTTEP ที่กำไรปกติเพิ่มขึ้น 23.2%qoq มาอยู่ที่ 2.4 หมื่นล้านบาท รับผลบวกมาจากราคาขาย และปริมาณขายปิโตรเลียมที่ปรับตัว เพิ่มขึ้น เช่นเดียวกับธุรกิจหลักก๊าซฯของ PTT เอง ในงวดนี้มี EBITDA เพิ่มขึ้นมีนิย 88.3%qoq มาอยู่ที่ 3.1 หมื่นล้านบาท รับผลบวกหลักจากธุรกิจโรงแยกก๊าซฯที่อัตรากำไร ขั้นต้นเพิ่มขึ้นตามราคาขาย ขณะที่ธุรกิจโรงกลิ่นและปิโตรเคมี ถึงแม้ GRM และ Spread ปีโคร เคมีจะเพิ่มขึ้นจากภาวะสงคราม แต่ถูกกดดันจากกำไรจากสต็อกน้ำมันที่ลดลง QoQ
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon