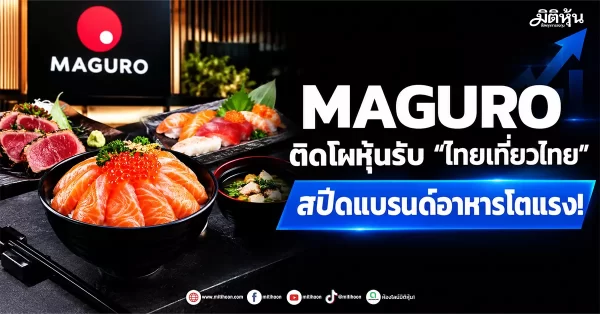
มิติหุ้น – MAGURO หรือ บมจ. มากุโระ กรุ๊ป โดย นายจักรกฤติ สายสมบูรณ์ ประธานเจ้าหน้าที่บริหาร ระบุว่า ภาพรวมขยายสาขาปี 69-70 เลือกแบรนด์ที่ทำกำไรได้มีมาร์จินแข็งแกร่ง คือ “มารูโระ” ขั้นต่ำ 3-4 สาขาต่อปี และ “ ฮิโตะริชาบู “ สามารถขยายมากมากที่สุดของทุกแบรนด์ที่มีตั้งเป้าหมายรวมสาขาเฉลี่ย 2 ปีปีละ 20 สาขา ขึ้นไป ขณะที่ SSSG ใน Q3 คาดยังทรงตัวจาก Q2 แม้จะมีราคาโปรโมชั่นยังไม่กระทบ GPM โดยรวม เนื่องจากเน้นสร้างฐานลูกค้าใหม่เพิ่ม และยอดใช้จ่ายต่อบิล การกลับมาซ้ำไหม แม้กำไรลดลงแต่สร้างลูกค้าเพิ่มเน้นระยะยาวมากกว่าระยะสั้น
สำหรับร้านอาหารเปิดใหม่ช่วง Q3 “Onoreda” ร้านบิ๊กเนมจากญี่ปุ่นได้กระแสดีจากความนิยม มีค่าใช้จ่ายสูงในช่วงแรก ซึ่งเปิดดำเนินการค่าใช้จ่ายต่อหัวอยู่ที่ 1,300-1,500 บาทต่อหัว ต่อคน เป็นระดับที่เหมาะสม คาดช่วงปกติมาร์จิน 18-20 % และยังมีอีกแบนรด์เปิดใหม่ “หลาย” ใช้วิธีคอปแรปแบรนด์ CQUCQU ที่ลดพื้นที่ลง คาดหวังยอดขายช่วงเปิดเดือนละ 2 -2.5 ล้านบาท และระยะถัดไปรักษาที่เดือนละ 2 ล้านบาทต่อสาขา และแบนรด์ “Age.3” ทดลองตลาดใหม่ในเจนใหม่ด้วยมีขนาดเล็กลงทุนจะน้อยลง มีเป้าหมายรายได้ 1.2-1.5 ล้านบาทต่อเดือน และระยะถัดไปคาดทรงตัว 1.2 ล้านบาทต่อเดือน
“ไทยเที่ยวไทยกระตุ้นยอดขาย”
บล.ทรีนีตี้ ระบุ ที่ผ่านมายอดขายสาขาเดิมของร้านค้าปลีกและร้านอาหาร (SSSG) อาจจะยังไม่มีทิศทางที่ดีมากนัก (ส่วนหนึ่งจากมาตรการไทยช่วยไทยพลัสที่ดึงการบริโภคบ่างส่วนออกจากกลุ่ม Modern trade ไปยังกลุ่ม Traditional trade) แต่หากโครงการนี้จบลงในช่วงปลายเดือนนี้ คาดว่าการใช้จ่ายบริโภคจะกลับเข้าเป็นประโยชน์กับกลุ่มค้าปลีกที่เป็นบจ.มากขึ้น
โดยไม่นับรวมกับมาตรการกระตุ้นเศรษฐกิจหนึ่งที่กําลังจะออกมานั่นก็คือโครงการ “ไทยเที่ยวไทยพลัส” ซึ่งคาดว่าจะช่วยกระตุ้นยอดการท่องเที่ยว การเดินทาง การใช้จ่ายร้านอาหารและบริการต่างๆในช่วงปลายปีซึ่งเป็นช่วง High season ของการท่องเที่ยวได้ มองปัจจัยดังกล่าวนอกเหนือจะเป็น Sentiment บวกต่อกลุ่มโรงแรมในประเทศแล้ว AWC, CENTEL, ERW ยังเป็นปัจจัยบวกต่อกลุ่มร้านอาหารภายในประเทศด้วยเช่นเดียวกัน MINT, MAGURO
“ขยายแบรนด์-สาขาหนุงครึ่งปีหลัง”
สำหรับ บล. กรุงศรี ระบุ แผนการขยายสาขายังเป็นไปตามเป้าหมายที่วางไว้ และ feedback ของ brand ใหม่ที่เปิดถือว่าทำได้ดี-ถึงแม้ MAGURO จะมีการขยาย portfolio ไปหลากหลาย brand เพื่อหา new growth engines แต่ไม่กังวลมากนักจากเงินลงทุนต่อสาขาที่ไม่มาก (เว้นKaiten Sushi Ginza Onodera)และระยะคืนทุนสั้นเฉลี่ยราว 1-1.5 ปี ช่วยจำกัด downside risk ด้วยแนวโน้มกำไรสุทธิครึ่งปีหลังคาดดีกว่าครึ่งปีแรกทำให้ประมาณการกำไรสุทธิปี 69 มีโอกาส upside ราว 15-20% จึงคงคำแนะนำ Buy คงราคาเป้าหมายที่ 25.0บาท
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon