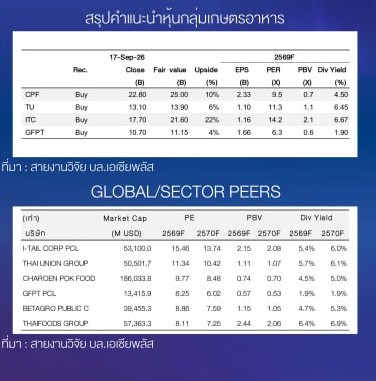
มิติหุ้น – บล.เอเซีย พลัส ระบุว่า ฝ่ายวิจัยประเมินภาพรวมกลุ่มเกษตรอาหารมีแนวโน้มฟื้นตัวต่อเนื่องใน 2H69 โดยเฉพาะบริษัทที่มีสัดส่วนรายได้จากต่างประเทศสูง อาทิ ITC, TU และ GFPT ซึ่ง ได้รับประโยชน์จากเงินบาทอ่อนค่า ประกอบกับอุปสงค์ส่งออกที่ดีต่อเนื่อง ขณะที่ CPF ได้รับแรงหนุนจากราคาสุกร/ไก่ในประเทศที่อยู่ในระดับเอื้อต่อการทำกำไร
ในระยะกลาง กลุ่มเกษตรและอาหารยังมีจุดเด่นจากลักษณะธุรกิจที่เกี่ยวข้องกับการ บริโภค ซึ่งมีความต้องการค่อนข้างสม่ำเสมอแม้เศรษฐกิจโลกจะมีความไม่แน่นอน ส่งผลให้ผลประกอบการมีความยืดหยุ่นเมื่อเทียบกับบางอุตสาหกรรม ขณะเดียวกัน หากเงินบาทยังมีแนวโน้มอ่อนค่าและต้นทุนวัตถุดิบไม่ปรับตัวขึ้นอย่างมีนัยสำคัญ จะ ยังเป็นปัจจัยสนับสนุนการเติบโตของผลประกอบการในปี 2570
ฝ่ายวิจัยคงนํ้าหนักการลงทุน “มากกว่าตลาด” สําหรับกลุ่มเกษตรและอาหาร โดย หุ้นเด่นยังคงเป็น ITC จากแนวโน้มทําไร 2H69 ที่แข็งแกร่ง การปรับขึ้นราคาสินค้า และ โอกาสสร้างการเติบโตเพิ่มเติมผ่าน M&A ในอนาคต ขณะที่ GFPT และ CPF ได้รับ ประโยชน์จากวัฏจักรหาขึ้นของราคาเนื้อสัตว์ (สุกร/ไก่) และแนวโน้มการส่งออกไก่ที่ ยังแข็งแกร่ง ส่วน TU มีปัจจัยสนับสนุนจากการฟื้นตัวของประสิทธิภาพการ ดำเนินงาน รวมถึงโอกาสได้รับประโยชน์จากภาวะ Super El Niño ซึ่งอาจช่วยลด ต้นทุนปลาทูน่าในปี 2570 โดยจังหวะการลงทุนยังเน้นสะสมเมื่อราคาอ่อนตัว มากกว่าการไล่ราคาในระยะสั้น
โดยให้ราคาเป้าหมาย CPF ที่ 25บ./หุ้น, TU ที่ 13.90 บ./หุ้น, ITC ที่ 21.60บ./หุ้น, และ GFPT ที่ 11.15บ./หุ้น
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon