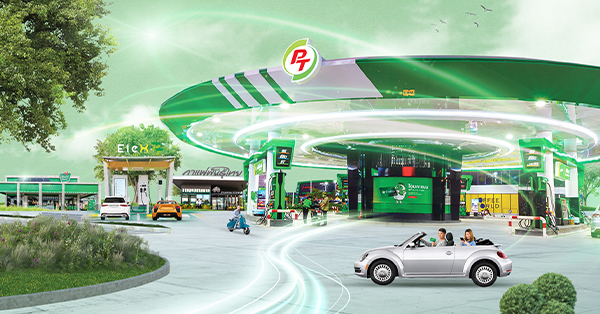
มิติหุ้น – จังหวะนี้ต้องจับตา บมจ.พีทีจี เอ็นเนอยี (PTG) ให้ดี เพราะเครื่องยนต์การเติบโตตัวใหม่อย่างธุรกิจ Non-Oil กำลังโชว์ฟอร์มเด่น โดยเฉพาะ “กาแฟพันธุ์ไทย” ที่เร่งขยายสาขาต่อเนื่อง ดันรายได้เติบโตจนสัดส่วน กำไรขั้นต้นจาก Non-Oil ในปี 68 ขยับขึ้นมาแตะราว 37% และบล.กรุงศรี ยังคาดปี 69 เดินหน้าสู่ระดับ ~42% ส่วนธุรกิจน้ำมัน แม้ Q1/69 จะมีแรงกดดันระยะสั้น แต่โบรกฯ มองผลงานจะทยอยฟื้นตัวตามค่าการตลาดที่ทยอยกลับเข้าสู่ระดับปกติ แถมรับแรงหนุนจาก Non-Oil
ทั้งนี้บล.กรุงศรี เคาะ “ซื้อ” เป้าปี 69 ที่ 9.50 บาท/หุ้น ขณะที่ บล.หยวนต้า (ประเทศไทย) แนะ “เก็งกำไร” เป้า 8.60 บาท/หุ้น พร้อมใจมองผลงานทยอยฟื้นจากฐาน Q1/69 และอีกหนึ่งไฮไลท์ที่สำคัญ PTG ถือ SET ESG Rating ระดับ ‘AAA’ ซึ่งตอกย้ำถึงมาตรฐานบรรษัทภิบาลและความยั่งยืนอย่างแท้จริง… PTG พร้อมลุยต่อยอดระบบนิเวศเต็มสูบ ปักหมุดรอลุ้นโมเมนตัมครึ่งปีหลังกันได้เลย!
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon