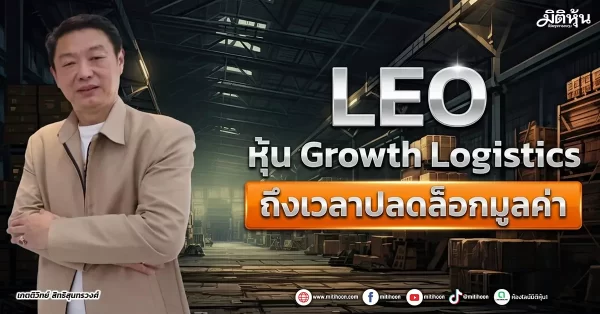
มิติหุ้น – ผู้สื่อข่าว มิติหุ้น รายงานว่า นักวิเคราะห์ ประเมินหุ้น LEO หรือ บมจ.ลีโอ โกลบอล โลจิสติกส์ โดย นักวิเคราะห์ ประเมินว่า ถึงเวลาปลดล็อกมูลค่า ของ LEO จากแนวโน้มการเติบโตที่มีการเปลี่ยนแปลงไปในทิศทางที่ดีขึ้น
โดยเบื้องต้นปัจจัยสนับสนุนมาจาก 5 ประเด็นหลัก 1. ธุรกิจ Cross Border Logistics โตแรงการขนส่งข้ามแดนไทย-จีน และ CLMV มีแนวโน้มเติบโตต่อเนื่อง จากการย้ายฐานการผลิตเข้ามาในอาเซียน ทำให้ LEO มีโอกาสรับงานเพิ่มในระยะยาว
- กำไรผ่านจุดต่ำสุดแล้วหลายฝ่ายมองว่ากำไรปี 2568 น่าจะเป็นจุดต่ำสุด และปี 2569 มีโอกาสฟื้นตัวจากปริมาณงานที่เพิ่มขึ้น รวมถึงการบริหารต้นทุนที่มีประสิทธิภาพมากขึ้น
- ธุรกิจใหม่เริ่มสร้างมูลค่าทั้งคลังสินค้า, Self Storage, E-Fulfillment และบริการโลจิสติกส์ครบวงจร มีมาร์จิ้นสูงกว่าธุรกิจ Freight Forwarder แบบเดิม
- มูลค่าหุ้นยังไม่แพงLEO ซื้อขายที่ระดับ P/BV ต่ำกว่า 1 เท่า ทำให้นักวิเคราะห์บางส่วนมองว่า Downside จำกัด หากผลประกอบการกลับมาเติบโตได้ตามคาด
- ได้อานิสงส์ Supply Chain Shiftแนวโน้มบริษัทต่างชาติย้ายฐานการผลิตจากจีนมายังไทยและอาเซียน เป็นธีมระยะยาวที่เอื้อต่อธุรกิจของ LEO 5 ประเด็นที่นักวิเคราะห์ชอบใน LEO
บิ๊กการันตีความยั่งยืน
ด้าน นายเกตติวิทย์ สิทธิสุนทรวงศ์ ประธานเจ้าหน้าที่บริหาร เปิดเผยว่า แผนการดำเนินธุรกิจปี 2569 LEO เดินหน้ายุทธศาสตร์การเติบโต 3 ด้าน 6 มิติ ( 3×6 Growth Matrix) เพื่อเป็นการเฉลิมฉลองการครบรอบ 36 ปีของการดำเนินธุรกิจของ LEO ในปี 2569 นี้ รวมถึงการผลักดันแผนการสร้างมูลค่าเพิ่มและการเติบโตของธุรกิจตามแผนงาน Jump+ เพื่อสร้างการเติบโต EBITDA ของบริษัทขึ้น 45% หรือ 50-55 ล้านบาทภายในปี 2571 และเป็นการเติบโตที่ให้ความสำคัญในเรื่อง Profitability, Efficiency, Stability ควบคู่กับความมีธรรมาภิบาล การดูสิ่งแวดล้อมและสังคม
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon