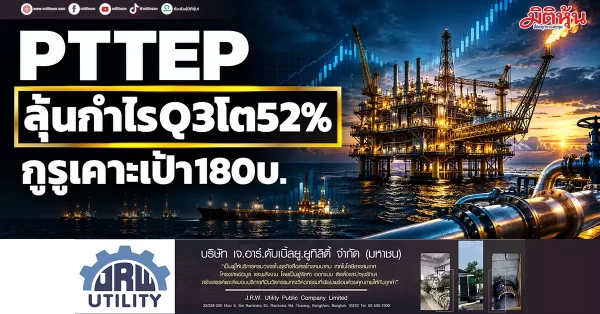
มิติหุ้น – PTTEP หรือ บริษัท ปตท.สำรวจและผลิตปิโตรเลียม จำกัด (มหาชน) โดย บล.ดาโอ (ประเทศไทย) ประเมินว่า PTTEP จะรายงานกำไรสุทธิ Q3/26E ที่ 1.93 หมื่นล้านบาท +52% YoYโดยสูงขึ้น YoY ตามราคาขายเฉลี่ยน้ำมัน (liquid ASP) ขณะที่ ลดลง QoQ หลักๆจากปริมาณขายเฉลี่ยที่ลดลงจากการปิดซ่อมบำรุงของโครงการในอ่าวไทย (GOT) ทั้งนี้ มีสมมติฐานที่สำคัญ ดังนี้
1) ปริมาณยอดขายเฉลี่ยจะยังคงสูงขึ้น YoY โดยมีแรงหนุนจากการรับรู้แปลง A-18-01 อย่างไรก็ดี ปริมาณขายน่าจะอ่อนตัว QoQ ตามแผนปิดซ่อมบำรุงของโครงการใน GOT
2) ราคาขายเฉลี่ย (blended ASP) น่าจะสูงขึ้น YoY ตาม liquid ASP ที่แข็งแกร่ง แต่อาจจะอ่อนตัว QoQ จากฐานที่สูง ขณะที่ ต้นทุนต่อหน่วย (unit cost) น่าจะลดลง YoY ตามปริมาณขายเฉลี่ยที่สูงขึ้น
3) ภาพรวม Q4/26E เชื่อว่า blended ASP จะยังสูงขึ้น YoY หนุนโดยความเสี่ยงปัจจัยภูมิรัฐศาสตร์ (geopolitical risk) ที่ยังคงอยู่ แต่อ่อนตัว QoQ ตามรอบการปรับ gas ASP ของโครงการใหญ่ๆ อย่างไรก็ดี เราเชื่อว่าปริมาณขายเฉลี่ยจะฟื้นตัว QoQ หลังหมดรอบการปิดซ่อมบำรุงของโครงการใน GOT และรอบการโหลดน้ำมันของโครงการในแอฟริกาที่สูงขึ้น
ฝ่ายวิจัยจึงคงประมาณการกำไรสุทธิปี 2026E/2027E ที่ 6.94/6.87 หมื่นล้านบาท เทียบกับ 6.03 หมื่นล้านบาทในปี 2025 โดยมีสมมติฐานที่สำคัญ คือ 1) ราคาน้ำมันดิบดูไบเฉลี่ยสูงขึ้น 2) Gas ASP ดีขึ้น และ 3) ปริมาณขายเฉลี่ยสูงขึ้น คงคำแนะนำ “ซื้อ” ที่ราคาเป้าหมายปี 2026E ที่ 180.00 บาท อิงวิธี DCF (WACC 6.7%, TG 0%) และราคาน้ำมันดิบระยะยาวเดิมที่ USD65.0/bbl
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon