
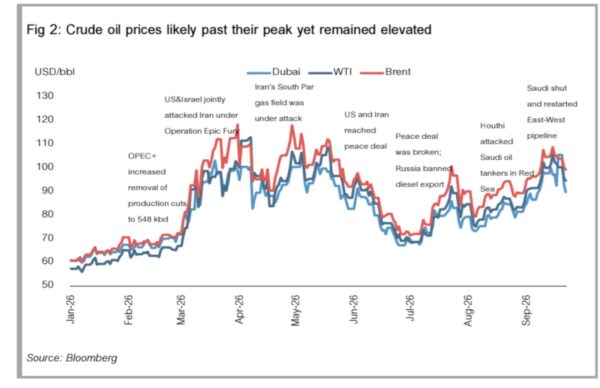
มิติหุ้น – บล.ยูโอบี (ประเทศไทย) ระบุว่าสำหรับภาพรวม Q4/26E เชื่อว่าราคาน้ำมันจะทรงตัวในระดับสูงในช่วง USD90.0/bbl-USD100.0/bbl เนื่องจาก 1) อุปทานน้ำมันในตะวันออกกลางที่ได้รับผลกระทบจากสงครามและการปิดช่องทางการขนส่งทางทะเล 2) สงครามระหว่าง รัสเซียและยูเครนที่ยังคงยึดเยื้อและมีการโจมตีโครงสร้างพื้นฐานพลังงานอย่างต่อเนื่อง 3) ปริมาณการนำเข้าน้ำมันดิบของ จีนที่ฟื้นตัว และ 4) ปริมาณ US SPR ที่ต่ำกว่าค่าเฉลี่ยระยะยาว ทั้งนี้ ยังคงสมมติฐานราคาน้ำมันดิบดูไบเฉลี่ยปี 2026E ที่ USD85.0/bbl (+24% YoY)
ฝ่ายวิจัยยังคงน้ำหนัก “เท่ากับตลาด” สำหรับกลุ่มพลังงาน โดยเลือก PTTEP (ซื้อ/เป้า 180.00 บาท) เป็น Top pick ของกลุ่มพลังงานตามแนวโน้มราคาน้ำมันดิบที่ยืนสูงได้ต่อเนื่อง ขณะที่ เรามีคำแนะนำและราคาเป้าหมายสำหรับหุ้นน้ำมัน ที่เราดูแล ดังนี้
PTTEP: คงคำแนะนำ “ซื้อ” ที่ราคาเป้าหมายปี 2026E ที่ 180.00 บาท อิงวิธี DCF (WACC 6.7%, TG 0%) และราคาน้ำมันดิบระยะยาวที่ USD65.0/bbl เราเชื่อว่าราคาขายเฉลี่ย (blended ASP) จะยังทรงตัวในระดับสูง จากการที่สงครามระหว่างอิสราเอล/US-อิหร่านกลับมาตึงเครียดใหม่ใน Q3/26E ซึ่งเราเชื่อว่าจะช่วยชดเชย ปริมาณขายเฉลี่ยที่น่าจะอ่อนตัว QoQ จากปัจจัยฤดูกาลจากการเข้าสู่ฤดูกาลปิดซ่อมบำรุงของโครงการในอ่าว ไทยและรอบโหลดน้ำมันที่ต่ำลงของโครงการในแอฟริกาและตะวันออกกลาง
TOP: คงคำแนะนำ “ถือ” ที่ราคาเป้าหมายที่ 70.00 บาท อิง 2026E PBV ที่ 0.79เท่า (ประมาณ -0.4SD ต่ำกว่า ค่าเฉลี่ย PBV 5 ปีย้อนหลัง) เราคาดว่าบริษัทจะรายงานกำไรที่ยังเติบโต YoY แต่อ่อนตัว QoQ ใน Q3/26E ตาม แนวโน้มของ market GRM ที่น่าจะได้ประโยชน์จาก crack spread ที่แข็งแกร่งแต่ก็ถูกชดเชยด้วยค่า freight ที่สูง และการปรับลด ex-refinery price สำหรับน้ำมันดีเซล
SPRC: คงคำแนะนำ “ถือ” ที่ราคาเป้าหมายที่ 12.00 บาท อิง 2026E PBV ที่ 0.99เท่า (ประมาณ 0.5SD ต่ำ กว่าค่าเฉลี่ย PBV ย้อนหลัง 5 ปี) เราคาดว่าบริษัทจะรายงานกำไรที่ยังเติบโต YoY แต่อ่อนตัว QoQ ใน Q3/26E ตามแนวโน้มของ market GRM ที่น่าจะได้ประโยชน์จาก crack spread ที่แข็งแกร่งแต่ก็ถูกชดเชยด้วยค่า freight ที่สูงและการปรับลด ex-refinery price สำหรับน้ำมันดีเซล
BCP: คงคำแนะนำ “ถือ” ที่ราคาเป้าหมายที่ 50.00 บาท อิงวิธี SOTP เชื่อว่า BCP จะยังคงรายงานกำไรที่ เติบโต YoY ใน Q3/26E โดยมีปัจจัยหนุนหลักๆจาก 1) Operating GRM ที่สูงขึ้น จากแรงหนุนของสงคราม 11) อิสราเอล/US-อิหร่านและการปิด Strait of Hormuz (2) Crude run ที่สูงขึ้นของโรงกลั่นศรีราชา และ 3) กำไรจาก การขายเงินลงทุนในธุรกิจโรงไฟฟ้าพลังงานความร้อนร่วม (CGGT) Hamilton ใน US อย่างไรก็ดี เราคาดว่ากำไร ของบริษัทจะอ่อนตัว QoQ จาก operating GRM ที่อ่อนตัวตาม crude premium ที่สูงขึ้นและการปรับลด ex-refinery price สำหรับน้ำมันดีเซลทีมากขึ้น
OR: คงคำแนะนำ “ถือ” ที่ราคาเป้าหมาย 13.00 บาท อิง 2026E/2027E PER ที่ 18.7x (ประมาณ -0.9SD ต่ำ กว่าค่าเฉลี่ย PER 5 ปีย้อนหลัง) เราคาดว่าบริษัทจะเห็นอัตรากำไรขั้นต้นต่อลิตร (GP/litre) ที่ฟื้นตัว QoQ ใน Q3/26E ซึ่งน่าจะช่วยชดเชยปริมาณขายน้ำมันที่ยังคงอ่อนแอ อย่างไรก็ดี เรามีมุมมองเชิงระมัดระวังต่อธุรกิจ Global ซึ่งเราเชื่อว่ามีโอกาสที่จะต้องตั้งสำรองด้อยค่าของสินทรัพย์ (loss on impairment of assets) ที่เป็นไปได้ ใน 2H26E จากความสัมพันธ์ระหว่างไทยและกัมพูชาที่ยังคงตึงเครียด
PTG: คงคำแนะนำ “ถือ” ที่ราคาเป้าหมาย 8.00 บาท อิง 2026E/2027E PER ที่ 14.7x (ประมาณ -0.8SD ต่ำ กว่าค่าเฉลี่ยย้อนหลัง 5 ปี) ทั้งนี้ เรายังคงมุมมองว่าผลประกอบการของบริษัทได้ผ่านจุดต่ำสุดแล้วใน Q1/26 อย่างไรก็ดี การฟื้นตัวน่าจะเป็นแบบค่อยเป็นค่อยไปใน 2H26E โดยเราคาดว่า GP/litre และ non-oil GPM ที่ทรง ตัวสูงจะช่วยชดเชยผลกระทบจากปริมาณขายน้ำมันที่อ่อนตัวได้
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon