มิติหุ้น-GFPT โดย บล.ดาโอ (ประเทศไทย) ประเมินกำไรปกติ Q3/69 (ไม่รวมเงินเคลมประกันเหตุไฟไหม้โรงฟักไข่) ที่ 572 ล้านบาท (-20% YoY, -2% QoQ) แม้ส่วนแบ่งกำไรบริษัทร่วม GFN จะฟื้นตัวตามทิศทางราคา by-product แต่กำไรปกติชะลอเป็นผลจาก GPM ลดลงราว -440bps YoY, -100bps QoQ จากต้นทุนวัตถุดิบสูงขึ้นโดยเฉพาะกากถั่วเหลือง รวมถึงส่งออกลดลงจากฐานสูงปีก่อนที่ยังมีการส่งออกไปจีน และคาดมีปริมาณบางส่วนถูกเลื่อน
เราปรับกำไรปกติปี 2569E และ 2570E ลง -3% เป็น 2.16 พันล้านบาท (-14% YoY) และ 2.2 พันล้านบาท (+3% YoY) จากการปรับสมมติฐาน GPM ลงเพื่อสะท้อนต้นทุนกากถั่วเหลืองสูงขึ้น สำหรับ Q4/69E เบื้องต้นคาดการณ์กำไรปกติจะดีขึ้นเล็กน้อย YoY จากฐานต่ำปีก่อน แต่จะอ่อนตัว QoQ จาก GPM มีโอกาสเห็นผลกระทบมากขึ้นตามทิศทางราคากากถั่วเหลือง
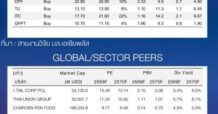
ปรับคำแนะนำลงเป็น “ถือ” (เดิม “ซื้อ”) ราคาเป้าหมาย 11.50 บาท อิง 2570E PER 6.5x (-0.5SD below 5-yr average PER) โดยปรับไปใช้ราคาเป้าหมายปี 2570E ทั้งนี้เรามองว่าราคาหุ้นที่ปรับตัวขึ้น ช่วงที่ผ่านมาค่อนข้างสะท้อนปัจจัยบวกจากราคาไก่ฟื้นตัว ขณะที่แนวโน้มผลการดำเนินงานหลังจาก นี้มีปัจจัยท้าทายมากขึ้นจากต้นทุนวัตถุดิบ โดยเฉพาะกากถั่วเหลืองที่ปรับตัวสูงในรอบ 2 ปี
ติดตามช่องทางมิติหุ้นเพื่อรับข่าวสารตลาดทุนได้ตามลิงค์ด้านล่าง
Web : https://www.mitihoon.com/
Facebook : https://www.facebook.com/mitihoon
Youtube : https://www.youtube.com/@mitihoonofficial7770
Tiktok : www.tiktok.com/@mitihoon